 31 lipca 2026
 Przemysław Klich
 Arvato

Rynek zoologiczny – sytuacja w Polsce
W Polsce żyje ponad 12,3 mln psów i kotów, z czego ok. 11,39 mln to zwierzęta posiadające opiekunów, co odzwierciedla silną więź Polaków ze swoimi pupilami[1]. Ten wysoki poziom posiadania zwierząt przekłada się na rosnące zapotrzebowanie na karmy, akcesoria oraz usługi weterynaryjne. W skali globalnej obserwuje się wyraźny trend humanizacji zwierząt, który dodatkowo zwiększa popyt na produkty premium i specjalistyczne rozwiązania. Polska, jako jeden z kluczowych rynków w Europie Środkowo-Wschodniej, notuje stabilny rozwój tego segmentu. Równocześnie rosnące oczekiwania konsumentów sprzyjają rozwojowi e-commerce oraz modeli omnichannel, które coraz silniej kształtują sposób dystrybucji w branży zoologicznej.
Trendy kształtujące rynek pet care
Mimo utrzymującej się presji inflacyjnej branża zoologiczna pozostaje jednym z najbardziej stabilnych segmentów handlu detalicznego. Właściciele zwierząt nadal traktują wydatki na swoich pupili jako priorytet, choć jednocześnie coraz uważniej planują zakupy i porównują ceny. Potwierdzają to badania Packaged Facts, według których dla 71 proc. właścicieli zwierząt najważniejszym kryterium wyboru produktów jest ich jakość, natomiast niską cenę jako główny czynnik wskazuje 36 proc. respondentów. Część konsumentów decyduje się również na zmianę marki na tańszą – zrobiło tak 32 proc. właścicieli psów oraz 28 proc. właścicieli kotów – jednak często nie oznacza to rezygnacji z jakości, lecz świadome poszukiwanie korzystniejszych ofert i porównywanie cen w różnych kanałach sprzedaży[2].
Zmieniające się zachowania zakupowe przekładają się również na sposób, w jaki konsumenci nabywają produkty dla swoich zwierząt. Współczesny klient oczekuje swobody wyboru miejsca zakupu – według badań blisko 80 proc. właścicieli zwierząt korzysta zarówno ze sklepów stacjonarnych, jak i internetowych. Choć tradycyjny handel nadal odgrywa istotną rolę, dynamicznie rozwija się e-commerce, w tym modele subskrypcyjne zapewniające regularne dostawy karmy i akcesoriów. Coraz większy wpływ na decyzje zakupowe mają także media społecznościowe, które stały się ważnym kanałem odkrywania nowych produktów i marek[3].
Rozwój sprzedaży internetowej idzie w parze z rosnącym zainteresowaniem innowacyjnymi produktami dla zwierząt. Coraz większą popularnością cieszą się inteligentne karmniki, urządzenia monitorujące zdrowie pupili czy interaktywne zabawki wspierające ich aktywność i rozwój. Trend ten pokazuje, że konsumenci poszukują dziś nie tylko wysokiej jakości karmy, ale również rozwiązań zwiększających komfort opieki oraz zapewniających zwierzętom większą stymulację i zaangażowanie.
Wielkość rynku zoologicznego na świecie i perspektywy rozwoju
Globalny rynek karmy dla zwierząt pozostaje jednym z najszybciej rozwijających się segmentów branży FMCG. Według prognoz jego wartość wzrośnie z 208,6 mld USD w 2025 roku do 324,2 mld USD w 2031 roku, przy średniorocznym tempie wzrostu (CAGR) wynoszącym 7,46 proc. Dynamiczny rozwój napędzają przede wszystkim rosnące wydatki właścicieli zwierząt na żywienie, postępująca humanizacja pupili oraz coraz większa popularność produktów premium, funkcjonalnych i świeżych. Co istotne, segment ten pozostaje odporny na spowolnienie gospodarcze – mimo presji inflacyjnej w latach 2024-2025 konsumenci nadal traktują wydatki na swoich futrzanych towarzyszy jako priorytet.
Największą część rynku stanowi karma dla zwierząt, która w 2025 roku odpowiadała za 67,5 proc. jego wartości. Jednocześnie dynamicznie rozwijają się pozostałe segmenty, takie jak suplementy diety, produkty pielęgnacyjne, akcesoria czy interaktywne zabawki. Rosnące zainteresowanie tymi kategoriami odzwierciedla zmieniające się podejście właścicieli zwierząt, którzy coraz częściej inwestują nie tylko w odpowiednie żywienie, ale również w zdrowie, komfort i dobrostan swoich pupili.
Pod względem geograficznym największym rynkiem pozostaje Ameryka Północna, która w 2025 roku odpowiadała za 44,1 proc. światowego rynku karmy dla zwierząt. Z kolei najszybciej rozwijającym się regionem jest Afryka, gdzie prognozowane średnioroczne tempo wzrostu (CAGR) w latach 2026–2031 wynosi 8,1 proc. Równocześnie coraz większego znaczenia nabierają kanały cyfrowe – choć sklepy specjalistyczne nadal odpowiadają za największą część sprzedaży (28,5 proc. udziału w rynku), to właśnie e-commerce rozwija się najszybciej, z prognozowanym średniorocznym wzrostem na poziomie 9,2 proc.[4]
Polski rynek produktów dla zwierząt domowych
Polski rynek produktów dla zwierząt utrzymuje stabilną dynamikę wzrostu, napędzaną zarówno rosnącą liczbą zwierząt domowych, jak i coraz większymi wydatkami ich opiekunów. Według prognoz jego wartość wyniesie 2,32 mld USD w 2025 roku, a do 2031 roku wzrośnie do 3,15 mld USD, co oznacza średnioroczne tempo wzrostu (CAGR) na poziomie 5,21 proc. Rozwojowi rynku sprzyjają m.in. rosnąca liczba jednoosobowych gospodarstw domowych, większa świadomość właścicieli zwierząt dotycząca żywienia oraz rozwój opieki weterynaryjnej.
Coraz większego znaczenia nabiera segment produktów premium i specjalistycznych. Właściciele zwierząt są skłonni płacić więcej za karmy o wysokiej jakości oraz diety weterynaryjne wspierające profilaktykę zdrowotną. Potwierdza to rosnąca popularność krajowych producentów – dieta VET EXPERT, opracowana przez polską firmę VET PLANET, osiągnęła pozycję lidera wśród diet rekomendowanych przez lekarzy weterynarii według badań Kantar Research. Jednocześnie prognozuje się, że segment przysmaków dla zwierząt będzie rozwijał się jeszcze szybciej niż cały rynek, osiągając średnioroczne tempo wzrostu na poziomie 6,01 proc. do 2031 roku.
Mimo wysokiej inflacji i wzrostu cen karm dla zwierząt – które w marcu 2023 roku były o 43 proc. wyższe niż rok wcześniej – rynek utrzymuje dodatnią dynamikę. Część konsumentów częściej wybiera marki ekonomiczne lub korzysta z programów lojalnościowych i subskrypcji, jednak nie rezygnuje z zakupów. Nadal największym kanałem sprzedaży pozostają supermarkety i hipermarkety, które w 2025 roku odpowiadają za 52,6 proc. rynku, choć najszybciej rozwija się sprzedaż internetowa. Prognozy wskazują, że kanał e-commerce będzie rósł w tempie 6,66 proc. rocznie do 2031 roku, co potwierdza rosnące znaczenie zakupów online w branży zoologicznej.[5]
Struktura konkurencyjna oraz kanały dystrybucji w Polsce
Polski rynek produktów dla zwierząt charakteryzuje się wysoką koncentracją po stronie największych globalnych producentów, przy jednoczesnym dynamicznym rozwoju segmentu marek regionalnych oraz private label. Do kluczowych graczy należą międzynarodowe koncerny, takie jak Mars, Nestlé Purina, Colgate-Palmolive czy General Mills, które dominują przede wszystkim w segmentach karm suchych i mokrych. Szacuje się, że pięciu największych producentów odpowiada łącznie za około 50–60 proc. wartości rynku, co wskazuje na wysoki poziom konsolidacji w branży.
Równolegle istotną rolę odgrywają marki krajowe (np. Dolina Noteci), które skutecznie konkurują dzięki silnemu pozycjonowaniu jakościowemu oraz wykorzystaniu lokalnych łańcuchów dystrybucji. W segmencie marek własnych rynek jest rozproszony i oparty na współpracy z krajowymi oraz regionalnymi producentami dostarczającymi produkty dla sieci handlowych. Z kolei modele direct-to-consumer, w tym oferty personalizowanego żywienia, pozostają niszowe i mają niewielki udział (poniżej 2 proc. udziału).
Struktura rynku znajduje swoje odzwierciedlenie w kanałach dystrybucji. Największy udział w sprzedaży mają supermarkety i hipermarkety (m.in. Carrefour, Auchan, Biedronka), odpowiadające za około 35–40 proc. rynku. Drugim istotnym kanałem są wyspecjalizowane sieci zoologiczne oraz sklepy niezależne, których łączny udział szacowany jest na 25–30 proc. (np. Maxi Zoo, ZooCentryk). Kanał e-commerce, obejmujący platformy takie jak Allegro, Empik oraz sklepy internetowe marek i dystrybutorów, odpowiada za 15–20 proc. sprzedaży, przy czym pozostaje najszybciej rosnącym segmentem rynku. Pewną rolę odgrywają również kliniki weterynaryjne (5–10 proc.), które koncentrują się głównie na produktach specjalistycznych. Szczególne znaczenie w ostatnich latach zyskuje kanał online, zwłaszcza w segmencie produktów premium oraz zestawów subskrypcyjnych, w których decyzje zakupowe opierają się na wielu czynnikach, takich jak wygoda, personalizacja oraz dostępność szerokiego asortymentu.[6]
Polska 4. eksporterem karmy dla zwierząt na świecie (2024)
Polska od kilku lat umacnia swoją pozycję jako jeden z największych eksporterów karmy dla zwierząt na świecie. W 2022 roku zajmowała 5. miejsce w globalnym rankingu z udziałem wynoszącym 7,6 proc., natomiast już w 2024 roku awansowała na 4. pozycję, zwiększając swój udział do około 9 proc. i wyprzedzając Francję. Produkty wytwarzane w Polsce trafiają obecnie do aż 76 krajów[7], a największym odbiorcą pozostają Niemcy. Coraz większe znaczenie zyskują również rynki Bliskiego Wschodu, Azji oraz Afryki, co potwierdza systematyczne poszerzanie geograficznego zasięgu polskiego eksportu.
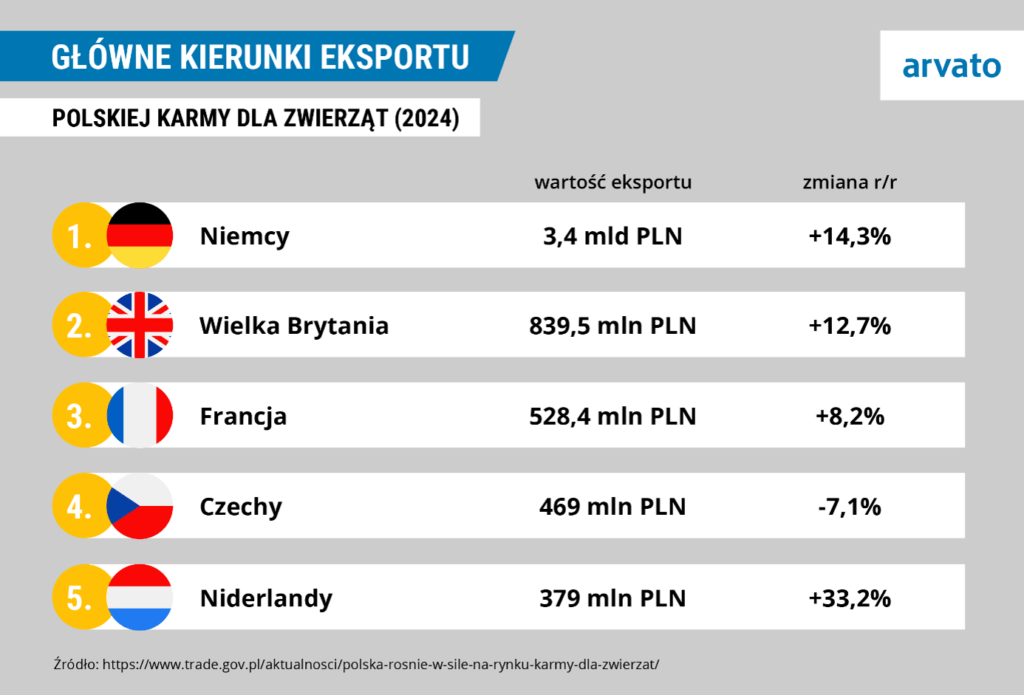
W ujęciu globalnym rynek eksportu karmy dla zwierząt szacowany jest na ponad 24 mld EUR, natomiast wartość polskiego eksportu karmy dla zwierząt domowych w 2024 roku wyniosła około 2,2 mld EUR, co potwierdza rosnącą rolę kraju jako istotnego gracza w europejskim i globalnym łańcuchu dostaw. Tak szeroka i zróżnicowana struktura eksportu przekłada się bezpośrednio na rosnącą złożoność procesów logistycznych, obejmujących zarówno magazynowanie, jak i dystrybucję międzynarodową. [8]
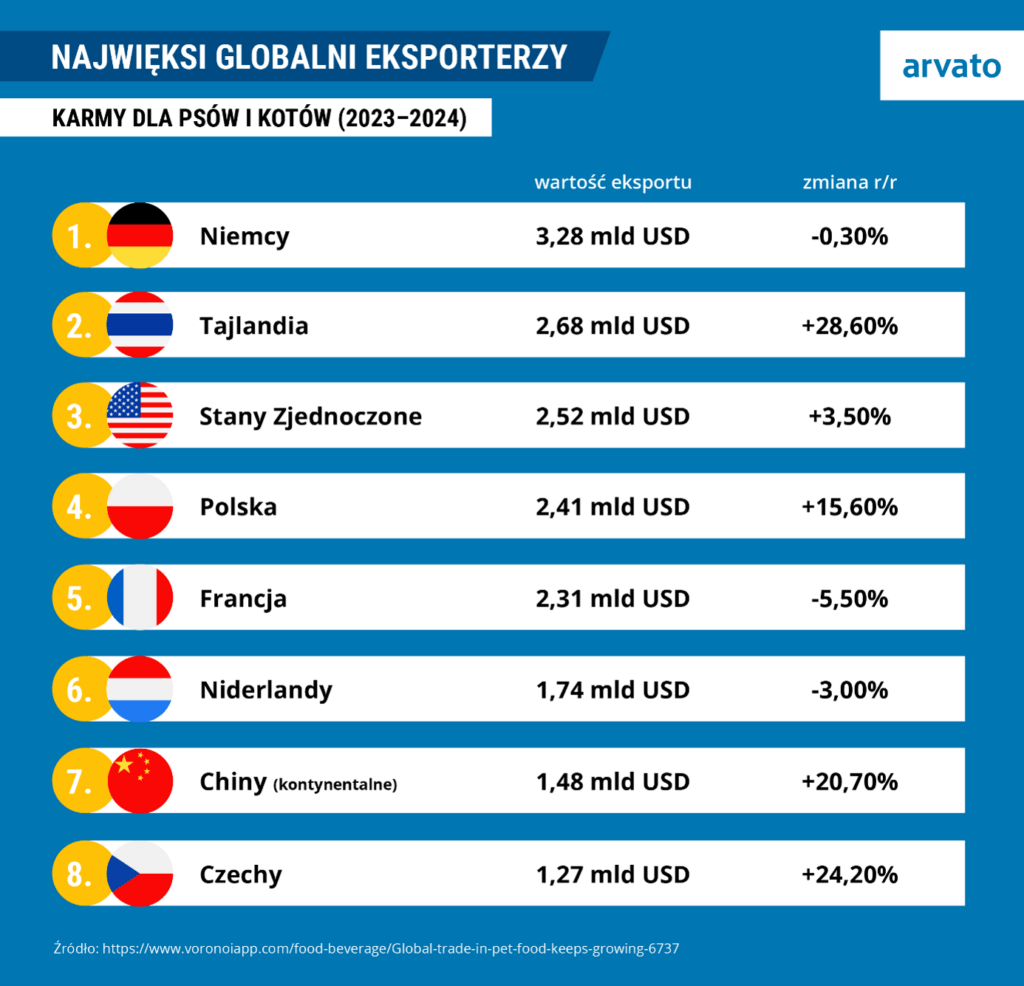
Na tle tych danych warto uzupełnić obraz rynku o szerszą perspektywę globalną. W 2024 roku światowa wartość eksportu karmy dla psów i kotów wyniosła 26,7 mld USD, co oznacza wzrost o 7,1 proc. w porównaniu z 2023 rokiem oraz ponad 50 proc. wzrost względem 2020 roku. Wśród pięciu największych eksporterów znajdują się: Niemcy, Tajlandia, Stany Zjednoczone, Polska oraz Francja, które łącznie odpowiadają za 49,4 proc. globalnego eksportu. Rynek pozostaje silnie skoncentrowany w Europie, generującej około 65 proc. światowej podaży, podczas gdy Azja odpowiada za blisko 19 proc.[9]
Logistyka produktów dla zwierząt
Produkty dla zwierząt stanowią kategorię o zróżnicowanych wymaganiach operacyjnych w obszarze logistyki i zarządzania łańcuchem dostaw, co wynika zarówno ze struktury asortymentu, jak i specyfiki popytu o charakterze powtarzalnym, ale podatnym na sezonowość oraz gwałtowne skoki sprzedaży. Z punktu widzenia operacyjnego oznacza to konieczność jednoczesnego utrzymywania wysokiej dostępności produktów przy kontroli poziomu zapasów oraz zachowaniu efektywności kosztowej całego łańcucha.
Efektywność łańcucha dostaw w branży pet food opiera się w dużej mierze na precyzyjnym zarządzaniu zapasami i strukturą magazynową. Wykorzystywane są magazyny centralne oraz buforowe, które pozwalają stabilizować dostępność produktów przy zmiennym popycie generowanym przez kampanie promocyjne, sezonowość oraz rozwój kanałów e-commerce. Integracja systemów WMS z platformami sprzedażowymi umożliwia bieżącą synchronizację stanów magazynowych, automatyzację procesów kompletacji oraz optymalizację ścieżek pickingowych, co przekłada się na skrócenie czasu realizacji zamówień.
Istotnym elementem operacji logistycznych pozostaje również zarządzanie jakością i identyfikowalnością produktów. Wymogi dotyczące świeżości oraz bezpieczeństwa karm i produktów specjalistycznych wymagają pełnej kontroli partii produkcyjnych, wdrożenia zasady FIFO oraz monitorowania dat przydatności w czasie rzeczywistym. W tym kontekście rośnie także znaczenie logistyki e-commerce oraz modeli subskrypcyjnych, które zwiększają przewidywalność popytu, ale jednocześnie wymagają elastycznej i skalowalnej infrastruktury fulfillmentowej.
W warunkach rosnącej presji kosztowej (m.in. paliwa, energii oraz surowców) logistyka w branży produktów dla zwierząt staje się jednym z kluczowych elementów przewagi konkurencyjnej, determinującym zarówno skalowalność operacji, jak i zdolność do obsługi wielu kanałów sprzedaży w modelu krajowym i międzynarodowym.[10]
Podsumowanie
Obserwowane trendy wskazują na dalszą transformację rynku produktów dla zwierząt w kierunku segmentów premium oraz produktów o podwyższonej wartości dodanej. Wzrost znaczenia marek premium odbywa się częściowo kosztem produktów masowych, a największe globalne koncerny, takie jak Nestlé Purina czy Mars Petcare, systematycznie rozwijają ofertę w kierunku segmentów określanych jako „human-grade” oraz funkcjonalnych. Jednocześnie coraz wyraźniej widoczne jest zbliżenie segmentów pet food, weterynarii oraz suplementacji, co prowadzi do większej integracji oferty produktowej.
Równolegle rośnie poziom wydatków na zwierzęta domowe per capita, a rynek przyciąga nowych uczestników, w tym startupy z obszaru pet food tech. Rozwijane są również innowacyjne źródła białka, w tym testowane w Unii Europejskiej karmy oparte na białku owadów, co wpisuje się w szerszy trend dywersyfikacji surowców i poszukiwania bardziej zrównoważonych rozwiązań żywieniowych.
Zmiany te powodują, że oferta produktowa staje się coraz bardziej zróżnicowana zarówno pod względem składu, jak i wymagań dotyczących przechowywania oraz dystrybucji. Jednocześnie utrzymujący się popyt, mimo presji inflacyjnej, przy jednoczesnym wzroście kosztów surowców i energii, zwiększa znaczenie optymalizacji operacyjnej w całym łańcuchu dostaw. W rezultacie logistyka oraz współpraca z operatorem 3PL staje się istotnym narzędziem wspierającym zarządzanie zapasami, stabilność dostaw oraz efektywność kosztową.
Nakładając na całość rosnącą konkurencję oraz kolejną rewolucję technologiczną (AI) wyraźnie zauważamy, że firmy (marki, sieci, pure e-commerce) coraz częściej rozważają lub po prostu powierzają 3PL prowadzenie operacji magazynowych skupiając tym samym swoje zasoby na: marce – produkcie – sprzedaży. Co więcej, są to rozwiązania w dużym stopniu oparte na automatyzacji (Rack2Person, AutoStore, Shuttle System), gdzie ostatecznie otrzymujemy 3w1: zwiększamy efektywność wykorzystania powierzchni magazynowej (składowania), skracamy czas podstawowych operacji rozmieszczania i pobierania produktów i ostatecznie zmniejszamy zaangażowanie człowieka w proste, manualne procesy logistyczne. Już wkrótce zaprosimy na wirtualną wycieczkę do kolejnego zaawansowanego magazynu Arvato w Polsce.
FAQ
Czym jest rynek zoologiczny (pet care)?
Rynek zoologiczny, określany także jako pet care, obejmuje sprzedaż karm dla zwierząt, przysmaków, suplementów, akcesoriów, produktów pielęgnacyjnych oraz usług związanych z opieką nad zwierzętami, takich jak weterynaria czy grooming.
Jak duży jest rynek zoologiczny w Polsce?
W 2025 roku wartość polskiego rynku produktów dla zwierząt szacowana jest na około 2,32 mld USD. Prognozy wskazują, że do 2031 roku rynek urośnie do około 3,15 mld USD, utrzymując stabilne tempo wzrostu.
Ile psów i kotów żyje w Polsce?
Według danych przytoczonych w artykule w Polsce żyje ponad 12,3 mln psów i kotów, z czego około 11,39 mln to zwierzęta posiadające opiekunów. To jeden z czynników napędzających rozwój branży zoologicznej.
Czym jest humanizacja zwierząt?
Humanizacja zwierząt polega na traktowaniu pupili jak pełnoprawnych członków rodziny. W efekcie właściciele częściej wybierają karmy premium, produkty funkcjonalne, usługi weterynaryjne oraz nowoczesne rozwiązania wspierające zdrowie i komfort zwierząt.
Jakie produkty dla zwierząt sprzedają się najlepiej?
Największy udział w rynku mają karmy dla zwierząt, które odpowiadają za ponad dwie trzecie wartości sprzedaży. Dynamicznie rozwijają się również segmenty przysmaków, suplementów, akcesoriów, produktów pielęgnacyjnych oraz inteligentnych urządzeń dla zwierząt.
Czy e-commerce odgrywa coraz większą rolę na rynku zoologicznym?
Tak. Sprzedaż internetowa należy do najszybciej rozwijających się kanałów dystrybucji w branży pet care. Konsumenci coraz częściej kupują karmy, akcesoria i suplementy online, korzystając również z dostaw subskrypcyjnych.
[1] https://www.statista.com/topics/11639/pet-market-in-poland/?srsltid=AfmBOopcsPsOaGQZqptrMGSf4QIUTm1IpUAiKI0VWfoOVS5dr2b9bxzG
[2] https://blog.marketresearch.com/5-key-pet-industry-trends-to-watch-2024-2028
[3] https://nielseniq.com/global/en/insights/analysis/2025/global-pet-expo-2025-key-trends-themes/
[4] https://www.mordorintelligence.com/industry-reports/global-pet-food-market-industry
[5] https://www.mordorintelligence.com/industry-reports/poland-pet-food-market
[6] https://www.indexbox.io/store/poland-kw-dog-food-set-840-market-analysis-forecast-size-trends-and-insights/
[7] https://globalpetindustry.com/news/the-pet-industry-in-poland/
[8] https://www.trade.gov.pl/aktualnosci/polska-rosnie-w-sile-na-rynku-karmy-dla-zwierzat/
[9] https://www.voronoiapp.com/food-beverage/Global-trade-in-pet-food-keeps-growing-6737
[10] https://www.fortunebusinessinsights.com/pet-care-market-104749