 16 września 2026
 Jadwiga Żurek
 Arvato

Rynek dóbr luksusowych wchodzi w nową fazę – po latach dynamicznego wzrostu jego rozwój staje się wolniejszy, ale bardziej stabilny. Prognozy zakładają wzrost na poziomie 2-4 proc. rocznie w latach 2025-2027, a według Mordor Intelligence globalna wartość rynku ma zwiększyć się z 464,1 mld USD w 2025 roku do blisko 598,2 mld USD w 2031 roku.[1] Jednocześnie najpierw pandemia, a następnie inflacja, zaburzenia w łańcuchach dostaw oraz gwałtowny rozwój mediów społecznościowych zmieniły sposób, w jaki konsumenci odkrywają, kupują i oceniają marki luksusowe. W efekcie zmieniają się zarówno źródła wzrostu rynku, jak i oczekiwania wobec marek, kanałów sprzedaży oraz całego doświadczenia zakupowego.
Marki luksusowe – sytuacja na rynku globalnym
Lata 2019-2023 to dla rynku dóbr osobistych z segmentu premium (moda, wyroby skórzane, zegarki, biżuteria) okres wyjątkowej prosperity – średnie tempo wzrostu sięgało 5 proc. rocznie, a w szczytowym okresie 2021-2023 nawet 9 proc. rocznie. Rok 2024 brutalnie zweryfikował te wzrosty – rynek wyhamował do zaledwie 0-2 proc. r/r, choć na najbliższe lata przewidywane jest kilkuprocentowe odbicie. Co ważne, aż około 80 proc. wzrostu wartości rynku w latach 2019-2023 nie wynikało wcale ze zwiększonego wolumenu sprzedaży, lecz z podwyżek cen – niektóre ikoniczne modele torebek zdrożały nawet o 50-100 proc.[2] Innymi słowy: klienci nie kupowali więcej, po prostu płacili dużo więcej za to samo.
Tę strategię napędzały przede wszystkim megamarki o przychodach powyżej 5 mld euro – tzw. Super Winners (LVMH, Hermès, Richemont, Kering) – które rosły dwa razy szybciej niż reszta rynku, a ich zysk niemal się potroił w latach 2019-2024[3]. Podmioty te skutecznie podnosiły ceny, jednocześnie utrzymując wysoki popyt na swoje produkty. W 2024 roku dynamika wzrostu wyraźnie jednak osłabła, co skłania do refleksji nad długoterminową skutecznością tej strategii. Wydaje się jednak, że teraz wahadło się odwraca. Według Raportu Deloitte „Global Powers of Luxury 2026” ponad 81 proc. firm z branży planuje w najbliższym czasie korekty cenowe[4], natomiast 66 proc. kadry zarządzającej przewiduje wzrost wolumenu sprzedaży, przy czym najliczniejsza grupa (31 proc.) zakłada umiarkowany wzrost na poziomie 1-5 proc. [5]
Klienci zamożni: coraz węższa grupa decyduje o wzroście
Rynek dóbr luksusowych coraz wyraźniej dzieli się na dwie grupy klientów. Ultrazamożni (wydający ponad 70 tys. euro rocznie) i zamożni (10-70 tys. euro rocznie) stanowią zaledwie 2-4 proc. całej bazy klientów, ale odpowiadają za 30-40 proc. wydatków i mają wygenerować aż 65-80 proc. wzrostu całego rynku do 2027 roku. Tymczasem klienci „aspirujący” (3-10 tys. euro rocznie) zostali w dużej mierze „wypchnięci poza rynek” przez wysokie podwyżki tych dóbr, połączone z rosnącymi kosztami życia[6].
To zjawisko idzie w parze z rosnącym niezadowoleniem nawet najbogatszych klientów. Firmom z sektora dóbr luksusowych coraz trudniej dotrzymywać obietnic składanych klientom, zwłaszcza w kwestii jakości. Konsumenci zarzucają markom brak proporcjonalnego wzrostu jakości i innowacyjności produktów względem podwyżek ich cen, a 36 proc. z nich uważa, że doświadczenie zakupowe w ostatnich latach się pogorszyło. W efekcie rośnie popularność tzw. quiet luxury – dyskretnego luksusu i unikalnych, niszowych projektów, które deklaruje cenić aż 80 proc. najbogatszych klientów[7].
Social commerce marek premium
Dziś trudno mówić o marce luksusowej, która nie inwestuje w kanał cyfrowy. Aż 80 proc. wszystkich transakcji zakupu dóbr luksusowych jest obecnie inspirowanych lub bezpośrednio napędzanych przez kanały cyfrowe – social media, strony internetowe czy aplikacje. Jednocześnie sam sektor e-commerce, zwłaszcza platformy multibrandowe, zmaga się z poważnymi problemami z rentownością, co skłania marki do jeszcze mocniejszego inwestowania w kanały direct-to-consumer (DTC), pozwalające w pełni kontrolować doświadczenie klienta i budować własne bazy danych.
Media społecznościowe zmieniły też tempo, w jakim żyje branża. Z powodu dynamiki trendów w social mediach czas ich „szczytu popularności” skrócił się do zaledwie 2-4 miesięcy, co zmusza marki do stałego wypuszczania limitowanych dropów i angażowania ambasadorów[8]. Według Mordor Intelligence marketing influencerski ewoluował już od krótkoterminowych promocji do wieloletnich współprac budujących trwałe skojarzenia z marką – przykładem są choćby wieloletnie kampanie z udziałem znanych twarzy czy kolaboracje łączące świat mody z popkulturą, jak współpraca Diora z Jisoo, K-popową artystką[9]. Instagram i TikTok stały się przy tym nie tylko kanałem promocji, ale realnym miejscem odkrywania i finalizowania zakupów, szczególnie na rynkach wschodzących.
Rynek wtórny dóbr luksusowych
Segment odsprzedaży produktów premium (resale) przestał być niszą i stał się, jak podkreśla Deloitte, dojrzałym segmentem rynkowym. Marki, które jeszcze niedawno ignorowały ten trend, dziś same wdrażają programy napraw, certyfikowanej odsprzedaży i renowacji, a także otwierają się na współprace z platformami resale. Skalę zjawiska dobrze pokazuje dana z rynku amerykańskiego – aż 1 na 3 klientów dóbr luksusowych w USA kupował lub sprzedawał produkty na platformach odsprzedażowych, takich jak Chrono24 czy StockX[10]. Największymi wyzwaniami dla e-commerce w tym segmencie pozostają obawy o autentyczność produktów oraz logistyka – zwłaszcza cła i podatki przy transakcjach transgranicznych.
Dane z najnowszego raportu BCG i Vestiaire Collective z października 2025 pokazują, jak duże jest to zjawisko. Rynek odsprzedaży ubrań, akcesoriów i dóbr luksusowych ma rosnąć w tempie 9-11 proc. rocznie w latach 2025-2030, czyli trzykrotnie szybciej niż tradycyjny rynek pierwotny. Produkty z drugiej ręki odpowiadają dziś za około 8 proc. całkowitej sprzedaży mody i dóbr luksusowych, a do 2030 roku ich udział ma wzrosnąć do 10 proc. Motorem tego wzrostu są przede wszystkim trzy kategorie – wyroby skórzane (głównie torebki), odzież oraz obuwie – które razem generują aż 80 proc. całego rynku resale[11].
Torebki są tu absolutnym liderem: aż 40 proc. torebek w szafach badanych klientów luksusowych pochodzi z drugiej ręki, a w Stanach Zjednoczonych wskaźnik ten sięga aż 66 proc. (w Europie jest to 39 proc.). Wśród przedstawicieli pokolenia Z odsetek ten jest jeszcze wyższy – 45 proc. posiadanych przez nich torebek zostało kupionych na rynku wtórnym, co pokazuje, że dla najmłodszych konsumentów zakup z drugiej ręki jest już naturalnym, a nie awaryjnym sposobem wejścia w posiadanie luksusowego produktu. Podobny trend rysuje się w kategorii zegarków – szacuje się, że do 2030 roku rynek ich odsprzedaży osiągnie aż 35-40 proc. wartości całego globalnego rynku zegarków[12].
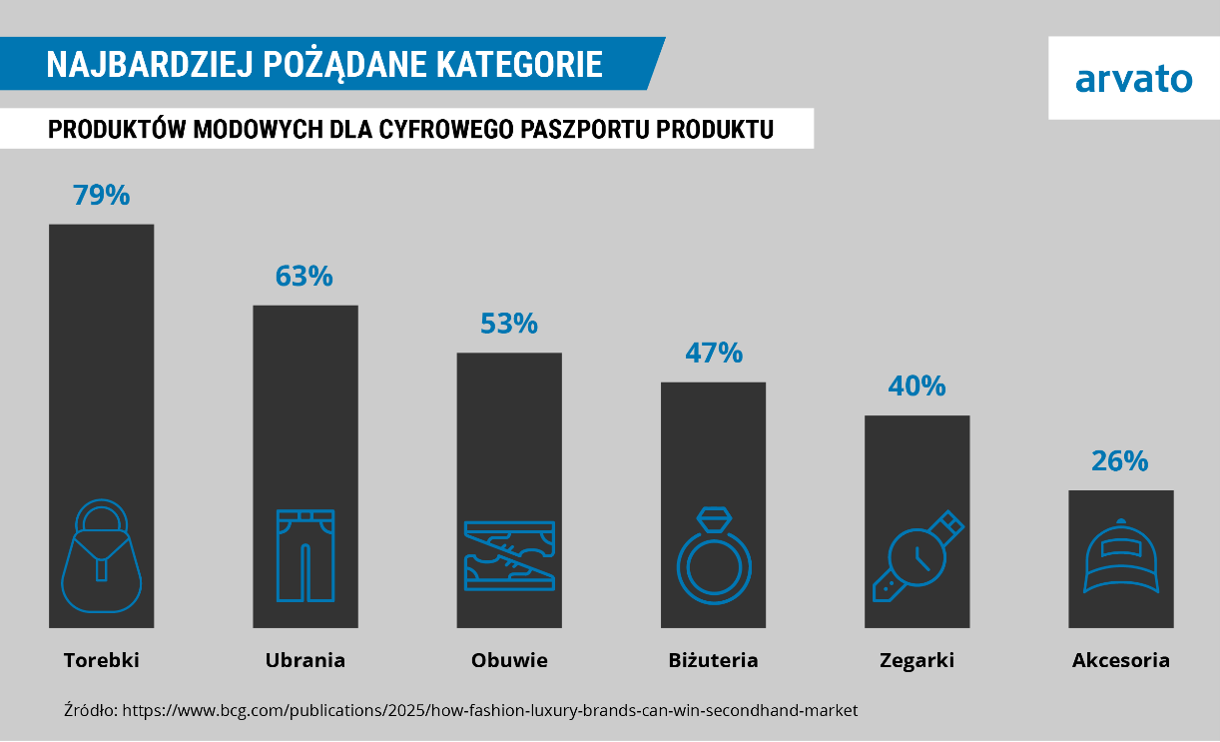
Rosnąca skala rynku wtórnego napędza też popyt na cyfrowe potwierdzanie autentyczności. Torebki są najbardziej pożądaną kategorią do wdrożenia cyfrowych paszportów produktu (DPP) – wskazuje na to 79 proc. konsumentów, a w przypadku biżuterii i zegarków oczekiwania te deklaruje odpowiednio 47 proc. i 40 proc. badanych. Co istotne z punktu widzenia samych marek, resale coraz częściej pełni funkcję kanału akwizycyjnego, a nie tylko odpływu klientów – aż 66 proc. kupujących przyznaje, że po raz pierwszy kupiło lub odkryło daną markę luksusową właśnie za pośrednictwem rynku odsprzedaży (w 2022 roku było to odpowiednio 59 proc.). Za realizację tych transakcji w większości odpowiadają dziś wyspecjalizowane platformy e-commerce, takie jak Vestiaire Collective, The RealReal czy Vinted – to przez nie odbywa się aż 55 proc. zakupów luksusowych produktów z drugiej ręki[13].
Geografia popytu na luksus
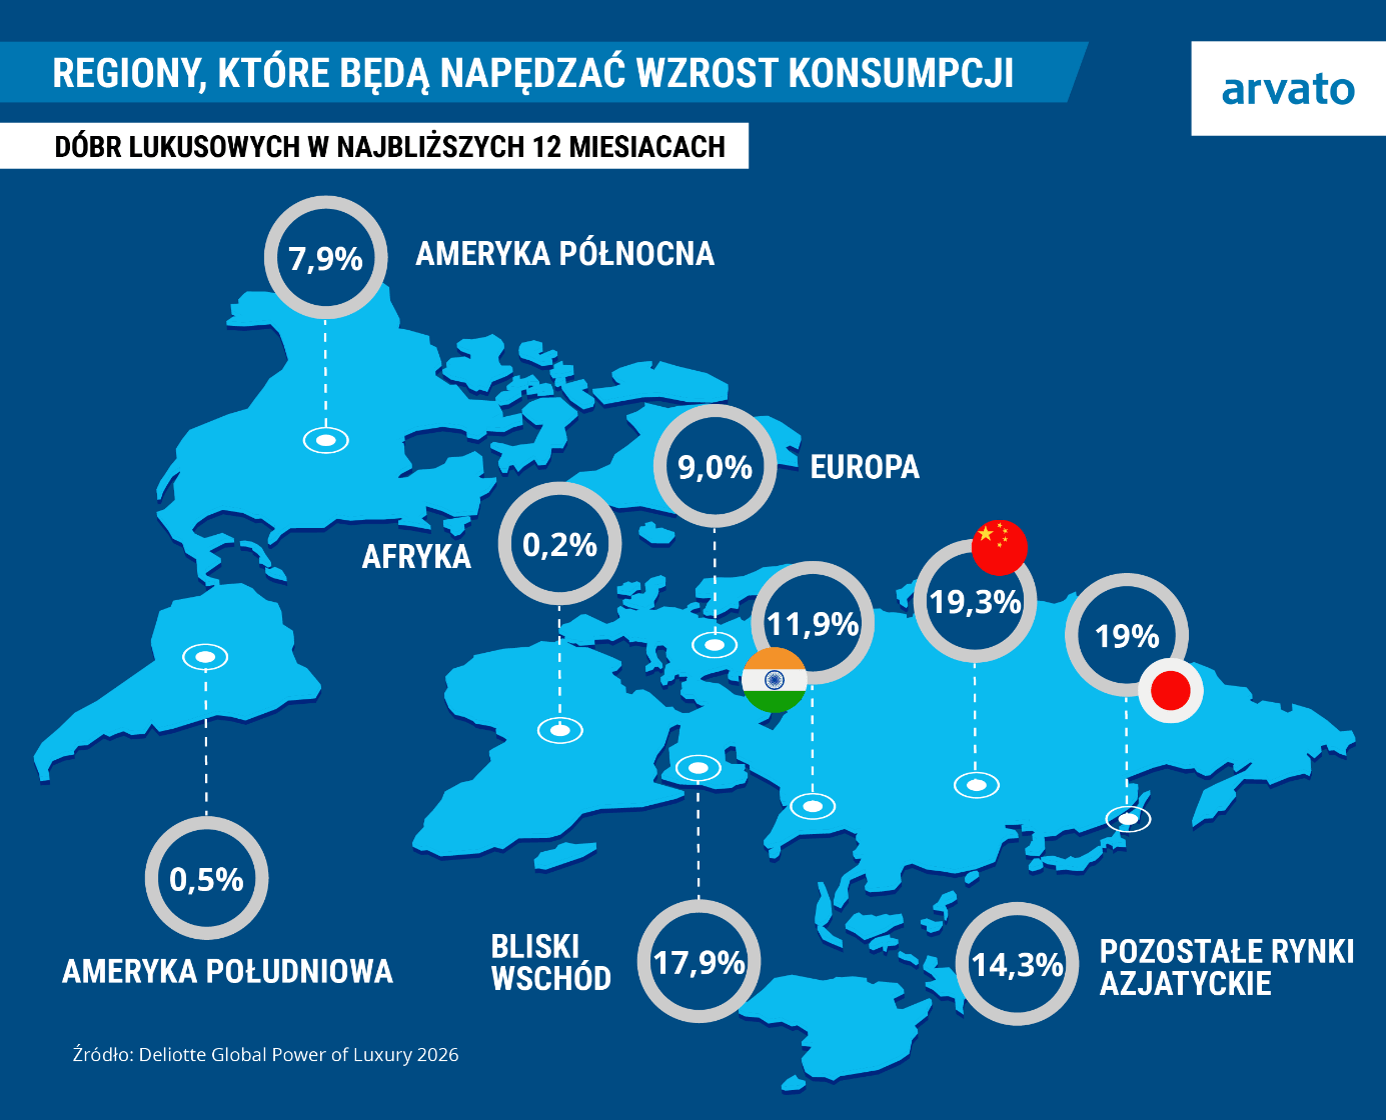
Mimo spowolnienia wzrostu na rynku krajowym w ostatnich latach, Chiny wciąż odgrywają kluczową rolę w globalnym rynku luksusu – dyrektorzy branży spodziewają się, że to właśnie ten kraj pozostanie w 2026 roku głównym motorem światowej konsumpcji dóbr premium, m.in. dzięki rosnącej dojrzałości tamtejszych konsumentów. Drugim najważniejszym spośród rosnących rynków ma być Japonia, do której napływają zagraniczni kupujący (zwłaszcza z Chin) korzystający na osłabionym japońskim jenie, a dodatkowym wsparciem jest wymagający klient krajowy, ceniący rzemiosło i dziedzictwo marek. Duży potencjał ma też rynek indyjski, napędzany rosnącą populacją osób bardzo zamożnych, aspirującą młodą klasą średnią oraz szybkim rozwojem lokalnej infrastruktury handlu detalicznego i e-commerce. Trzecim co do wielkości silnikiem wzrostu ma być Bliski Wschód, gdzie metropolie takie jak Dubaj i Rijad intensywnie inwestują w handel detaliczny i hotelarstwo premium, przyciągając młodą, zamożną i cyfrowo zaangażowaną grupę konsumentów, która coraz chętniej kupuje luksus na miejscu, zamiast podróżować za granicę.
Europa z kolei z powodzeniem wykorzystuje swoją pozycję ojczyzny marek luksusowych, przyciągając zamożnych turystów szukających zarówno autentycznego doświadczenia z marką, jak i korzyści cenowych wynikających z zakupu bezpośrednio u źródła. Ameryka Północna pozostaje natomiast rynkiem dojrzałym, w którym zamożni konsumenci coraz częściej robią zakupy za granicą – zwłaszcza w Europie, korzystając z korzystnych kursów walut i zwrotów VAT – przez co spora część ich wydatków trafia właśnie do europejskiego handlu detalicznego.[14]
Zmiana potrzeb klientów zamożnych
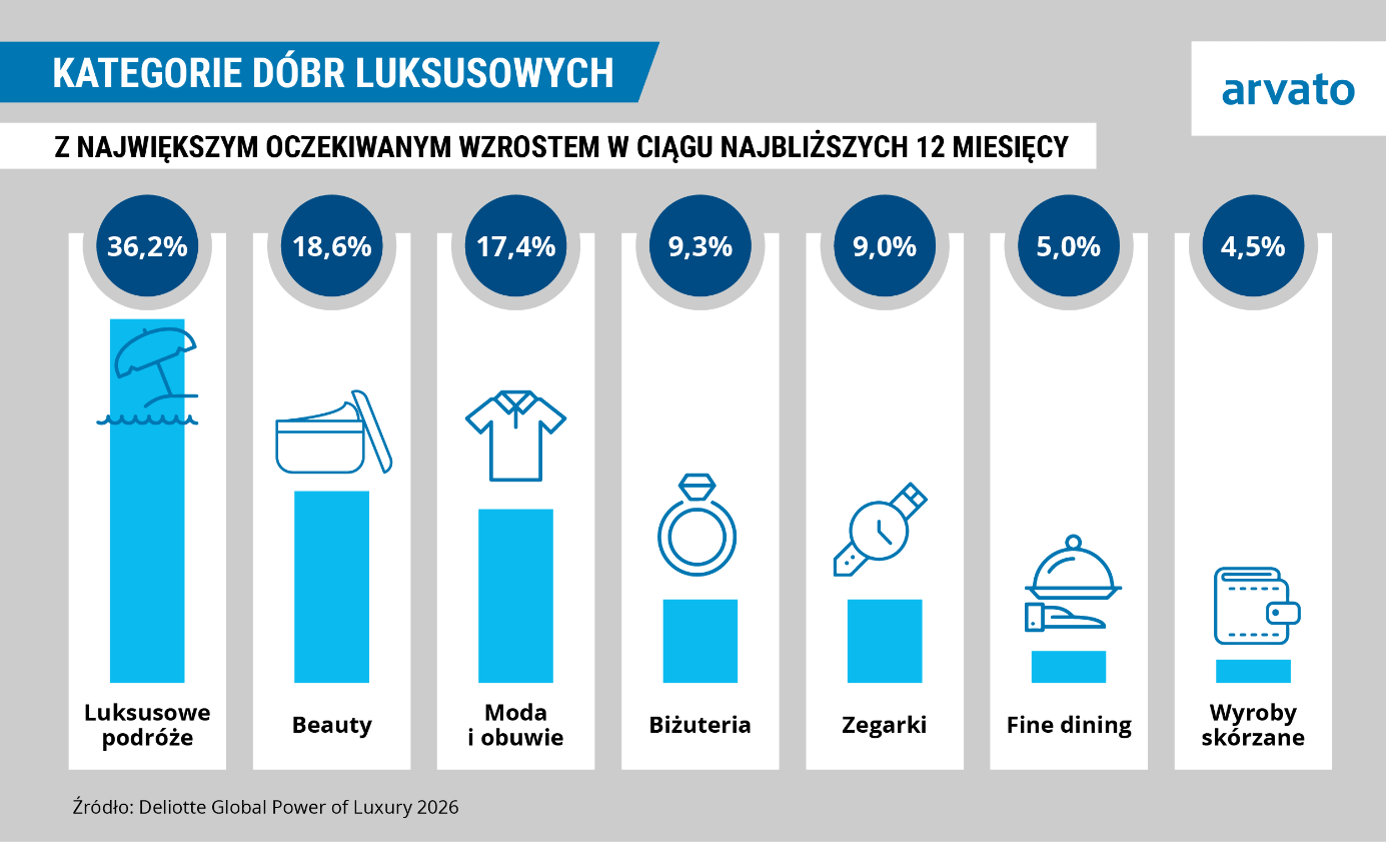
Ciekawie wygląda też to, jak szybko zmieniają się pożądane kategorie na rynku dóbr luksusowych. Jeszcze niedawno wśród dóbr materialnych prym wiodły wyroby skórzane, jednak raport Deloitte z 2026 roku wskazuje na przesunięcie tej dominacji w stronę kategorii beauty oraz odzieży i obuwia. Co ciekawe, w tym samym zestawieniu pojawia się już kategoria „luksusowe podróże” – co samo w sobie dobrze pokazuje, jak mocno granica między dobrem materialnym a doświadczeniem zaciera się w segmencie premium.
Coraz wyraźniej widać też przesunięcie akcentu z samego produktu na doświadczenie. Aż 80 proc. zamożnych klientów deklaruje przekierowanie części budżetu z dóbr materialnych na luksusowe doświadczenia – podróże, gastronomię, wellness czy koncepty związane z długowiecznością[15]. Zgodnie z ankietą Deloitte wśród ponad 400 dyrektorów branży to właśnie podróże i turystyka luksusowa są dziś najsilniej rosnącą kategorią – wskazuje na to aż 36,2 proc. badanych[16]. Marki modowe odpowiadają na to, wchodząc w licencjonowanie hoteli, kawiarni czy linii kosmetycznych i traktując je jako narzędzie pozyskiwania nowych klientów zarówno w świecie fizycznym, jak i cyfrowym.
Technologia i zrównoważony rozwój na rynku marek luksusowych
Wdrażanie generatywnej AI w branży luksusowej przechodzi z fazy eksperymentów do realnej egzekucji – według Deloitte 41 proc. firm dopiero zaczyna wdrożenia w wybranych obszarach, a jedynie 12 proc. zintegrowało już AI z kluczowymi funkcjami biznesowymi. Najwięcej wartości firmy widzą w projektowaniu i innowacjach produktowych, marketingu, personalizacji oferty oraz optymalizacji łańcucha dostaw.[17]
Równolegle rośnie presja regulacyjna i konsumencka związana ze zrównoważonym rozwojem. Unijne przepisy (CSRD, ESPR) wymuszają na markach wprowadzanie cyfrowych paszportów produktów i pełnej transparentności łańcuchów dostaw, a same firmy za priorytet w najbliższych pięciu latach uznają rozwój nowoczesnych, mniej obciążających środowisko materiałów oraz gospodarkę obiegu zamkniętego.
Podsumowanie
Rynek dóbr luksusowych wchodzi w okres większej selektywności, ale nie oznacza to końca jego wzrostu. Zmienia się przede wszystkim sposób, w jaki ten wzrost jest generowany – coraz większą rolę odgrywają e-commerce, kanały direct-to-consumer, rynki wtórne oraz konsumenci oczekujący nie tylko wyjątkowego produktu, ale także spójnego doświadczenia na każdym etapie zakupowej ścieżki. Dla marek oznacza to konieczność większej kontroli nad całym łańcuchem wartości – od produkcji i dystrybucji, przez dostawę, aż po zwroty, naprawy i ponowną sprzedaż produktu.
Rosnący udział sprzedaży online, rozwój rynku resale i coraz większe znaczenie transparentności będą wymagać od operatorów logistycznych większej elastyczności, precyzji i możliwości obsługi bardziej złożonych modeli obiegu produktów. Dla sektora luksusowego kluczowe będą więc nie tylko szybkość i efektywność dostaw, ale także bezpieczeństwo, możliwość śledzenia produktu, obsługa zwrotów i napraw oraz rozwiązania wspierające gospodarkę obiegu zamkniętego. To właśnie połączenie technologii, jakości obsługi i elastycznej logistyki może w kolejnych latach stać się jednym z istotnych źródeł przewagi konkurencyjnej marek premium.
FAQ
Jak duży jest globalny rynek dóbr luksusowych?
Globalny rynek dóbr luksusowych ma osiągnąć wartość około 464,1 mld USD w 2025 roku. Prognozy wskazują, że do 2031 roku jego wartość wzrośnie do blisko 598,2 mld USD, co potwierdza utrzymującą się atrakcyjność segmentu premium pomimo wolniejszego tempa wzrostu niż w poprzednich latach.
Co napędza wzrost rynku dóbr luksusowych?
Największy wpływ na rozwój rynku mają konsumenci zamożni i ultrazamożni, którzy odpowiadają za znaczną część wydatków w tym segmencie. Coraz większą rolę odgrywają również rynki azjatyckie, rozwój sprzedaży cyfrowej, kanały direct-to-consumer oraz rynek odsprzedaży produktów luksusowych.
Czym jest quiet luxury?
Quiet luxury, czyli dyskretny luksus, to trend polegający na wyborze produktów wysokiej jakości, które nie eksponują w oczywisty sposób logo marki. Klienci coraz częściej poszukują rzemiosła, ponadczasowego wzornictwa i unikalności zamiast ostentacyjnego prezentowania statusu.
Jaką rolę odgrywają media społecznościowe w sprzedaży dóbr luksusowych?
Media społecznościowe stały się jednym z najważniejszych kanałów odkrywania marek luksusowych. Instagram, TikTok oraz inne platformy wpływają na decyzje zakupowe klientów, budują rozpoznawalność marek i wspierają rozwój social commerce w segmencie premium.
Czym jest rynek wtórny dóbr luksusowych?
Rynek wtórny (resale) obejmuje sprzedaż używanych produktów luksusowych, takich jak torebki, zegarki, biżuteria czy odzież premium. Segment ten rozwija się szybciej niż tradycyjny rynek luksusu, a coraz więcej marek wdraża programy odsprzedaży, napraw i renowacji produktów.
Dlaczego luksusowe torebki cieszą się tak dużą popularnością na rynku resale?
Torebki należą do najchętniej kupowanych kategorii dóbr luksusowych z drugiej ręki. Dla wielu konsumentów są sposobem na wejście w świat marek premium przy niższym koszcie zakupu, a jednocześnie często zachowują wysoką wartość odsprzedażową.
Czym jest cyfrowy paszport produktu (DPP)?
Cyfrowy paszport produktu to rozwiązanie umożliwiające przechowywanie informacji o pochodzeniu, składzie, autentyczności oraz historii produktu. W sektorze dóbr luksusowych DPP może wspierać walkę z podróbkami, rozwój rynku wtórnego oraz realizację wymagań związanych ze zrównoważonym rozwojem.
Jakie regiony będą napędzać wzrost rynku luksusowego w najbliższych latach?
Największy potencjał wzrostu mają Chiny, Japonia, Indie oraz kraje Bliskiego Wschodu. Istotną rolę nadal odgrywa również Europa, która korzysta z napływu zamożnych turystów oraz silnej pozycji globalnych marek luksusowych.
Jak zmieniają się preferencje klientów luksusowych?
Coraz większa grupa konsumentów przeznacza część budżetu na doświadczenia, takie jak luksusowe podróże, wellness czy ekskluzywna gastronomia. Oznacza to przesunięcie zainteresowania z samych produktów na kompleksowe doświadczenia związane z marką.
Dlaczego logistyka jest ważna dla marek luksusowych?
Segment dóbr luksusowych wymaga najwyższych standardów obsługi zamówień, bezpieczeństwa produktów oraz pełnej identyfikowalności przesyłek. Rosnące znaczenie rynku wtórnego, sprzedaży internetowej i cyfrowych paszportów produktów sprawia, że logistyka staje się jednym z kluczowych elementów budowania doświadczenia klienta i przewagi konkurencyjnej marek premium.
[1] https://www.mordorintelligence.com/industry-reports/
[2] https://www.businessoffashion.com/reports/luxury/the-state-of-fashion-luxury-bof-mckinsey-report-special-edition-2025/
[3] https://www.businessoffashion.com/reports/luxury/the-state-of-fashion-luxury-bof-mckinsey-report-special-edition-2025/
[4] https://www.deloitte.com/global/en/industries/consumer/perspectives/global-powers-of-luxury.html?icid=mosaic-grid_global-powers-of-luxury-2026
[5] https://www.businessoffashion.com/reports/luxury/the-state-of-fashion-luxury-bof-mckinsey-report-special-edition-2025/
[6] https://www.businessoffashion.com/reports/luxury/the-state-of-fashion-luxury-bof-mckinsey-report-special-edition-2025/
[7] https://www.businessoffashion.com/reports/luxury/the-state-of-fashion-luxury-bof-mckinsey-report-special-edition-2025/
[8] https://www.businessoffashion.com/reports/luxury/the-state-of-fashion-luxury-bof-mckinsey-report-special-edition-2025/
[9] https://www.mordorintelligence.com/industry-reports/
[10] https://www.businessoffashion.com/reports/luxury/the-state-of-fashion-luxury-bof-mckinsey-report-special-edition-2025/
[11] https://www.bcg.com/publications/2025/how-fashion-luxury-brands-can-win-secondhand-market
[12] https://www.bcg.com/publications/2025/how-fashion-luxury-brands-can-win-secondhand-market
[13] https://www.bcg.com/publications/2025/how-fashion-luxury-brands-can-win-secondhand-market
[14] https://www.deloitte.com/global/en/industries/consumer/perspectives/global-powers-of-luxury.html?icid=mosaic-grid_global-powers-of-luxury-2026
[15] https://www.businessoffashion.com/reports/luxury/the-state-of-fashion-luxury-bof-mckinsey-report-special-edition-2025/
[16] https://www.deloitte.com/global/en/industries/consumer/perspectives/global-powers-of-luxury.html?icid=mosaic-grid_global-powers-of-luxury-2026
[17] https://www.deloitte.com/global/en/industries/consumer/perspectives/global-powers-of-luxury.html?icid=mosaic-grid_global-powers-of-luxury-2026